Rapprochement BPIJ : relier les IJSS à la paie et à la banque
Un bordereau renseigne les paiements. Votre suivi de paie décrit les montants attendus. La banque confirme l’encaissement. Voici une méthode pour comparer ces trois vues sans clôturer trop vite un dossier.
Le BPIJ est le bordereau de paiement des indemnités journalières. L’Assurance Maladie le met à disposition des employeurs pratiquant la subrogation ; il est notamment consultable sur net-entreprises pour les adhérents au service concerné. Les fichiers XML permettent leur intégration dans un logiciel de gestion.
Le rapprochement consiste ensuite à relier ce détail à votre suivi interne et aux mouvements bancaires. Nous recommandons de distinguer deux questions : « le paiement correspond-il à ce dossier ? » et « couvre-t-il tout ce que nous attendions ? ». Une réponse positive à la première ne suffit pas à résoudre la seconde.
Avant de comparer les montants, choisissez les établissements, les comptes bancaires et la période étudiée. Notez la date d’extraction de chaque source. Un fichier de paie arrêté en fin de mois et un relevé bancaire plus récent ne couvrent pas nécessairement les mêmes événements.
Suivi employeur : référence interne du dossier, établissement, période concernée et indemnités attendues.
Bordereaux : référence disponible, période indemnisée et montants à contrôler.
Banque : date, libellé, compte crédité et montant reçu.
Conservez les documents d’origine et travaillez sur une copie. L’export du diagnostic DSN peut compléter les contrôles de déclaration ; il ne remplace pas les paiements de la caisse.
2. Associer les lignes sans compter deux fois un paiement#
Utilisez d’abord les références les plus fiables, puis les périodes et les montants pour confirmer une correspondance. Gardez un statut « à vérifier » lorsqu’il manque une pièce. Nous conseillons de tracer la référence de chaque rapprochement plutôt que de remplacer simplement une cellule « attendu » par une cellule « reçu ».
Lorsqu’un virement correspond à plusieurs lignes dans votre dossier de travail, rattachez chaque ligne au même mouvement et vérifiez le total. Signalez les lignes déjà affectées pour éviter leur réutilisation dans un autre rapprochement.
3. Exemple fictif : un total cohérent ne suffit pas#
Dans cet exemple pédagogique, les montants sont arbitraires : ils n’illustrent ni un barème ni un résultat client.
Deux dossiers fictifs comparés aux paiements identifiés
Dossier
Attendu dans le suivi
Paiement identifié
Écart à expliquer
A
300 €
260 €
40 €
B
200 €
200 €
0 €
Total
500 €
460 €
40 €
Si les lignes du bordereau totalisent 460 € et que la banque présente un virement de 460 €, le règlement est cohérent avec le bordereau. Le dossier A conserve pourtant un écart de 40 € par rapport au suivi. Cet écart reste à qualifier : il ne constitue pas automatiquement une somme récupérable.
Notre méthode de suivi propose quatre catégories : période différente, calcul à revoir, paiement à retrouver et information à demander. Pour chaque anomalie, notez la pièce manquante, le responsable et la prochaine action. Revenez aux dates de subrogation des IJSS et aux déclarations lorsque le destinataire ou la période du paiement paraît incohérent.
Ne comparez pas des montants définis différemment sans expliciter leur base. Un écart brut/net, une période incomplète ou une correction du suivi peuvent modifier l’analyse. Le guide de calcul des IJSS aide à remettre les estimations en contexte.
Une clôture documentée relie le dossier, les bordereaux et le mouvement bancaire, avec une justification pour les écarts résiduels. Nous recommandons une revue distincte des paiements non affectés et des dossiers sans paiement identifié.
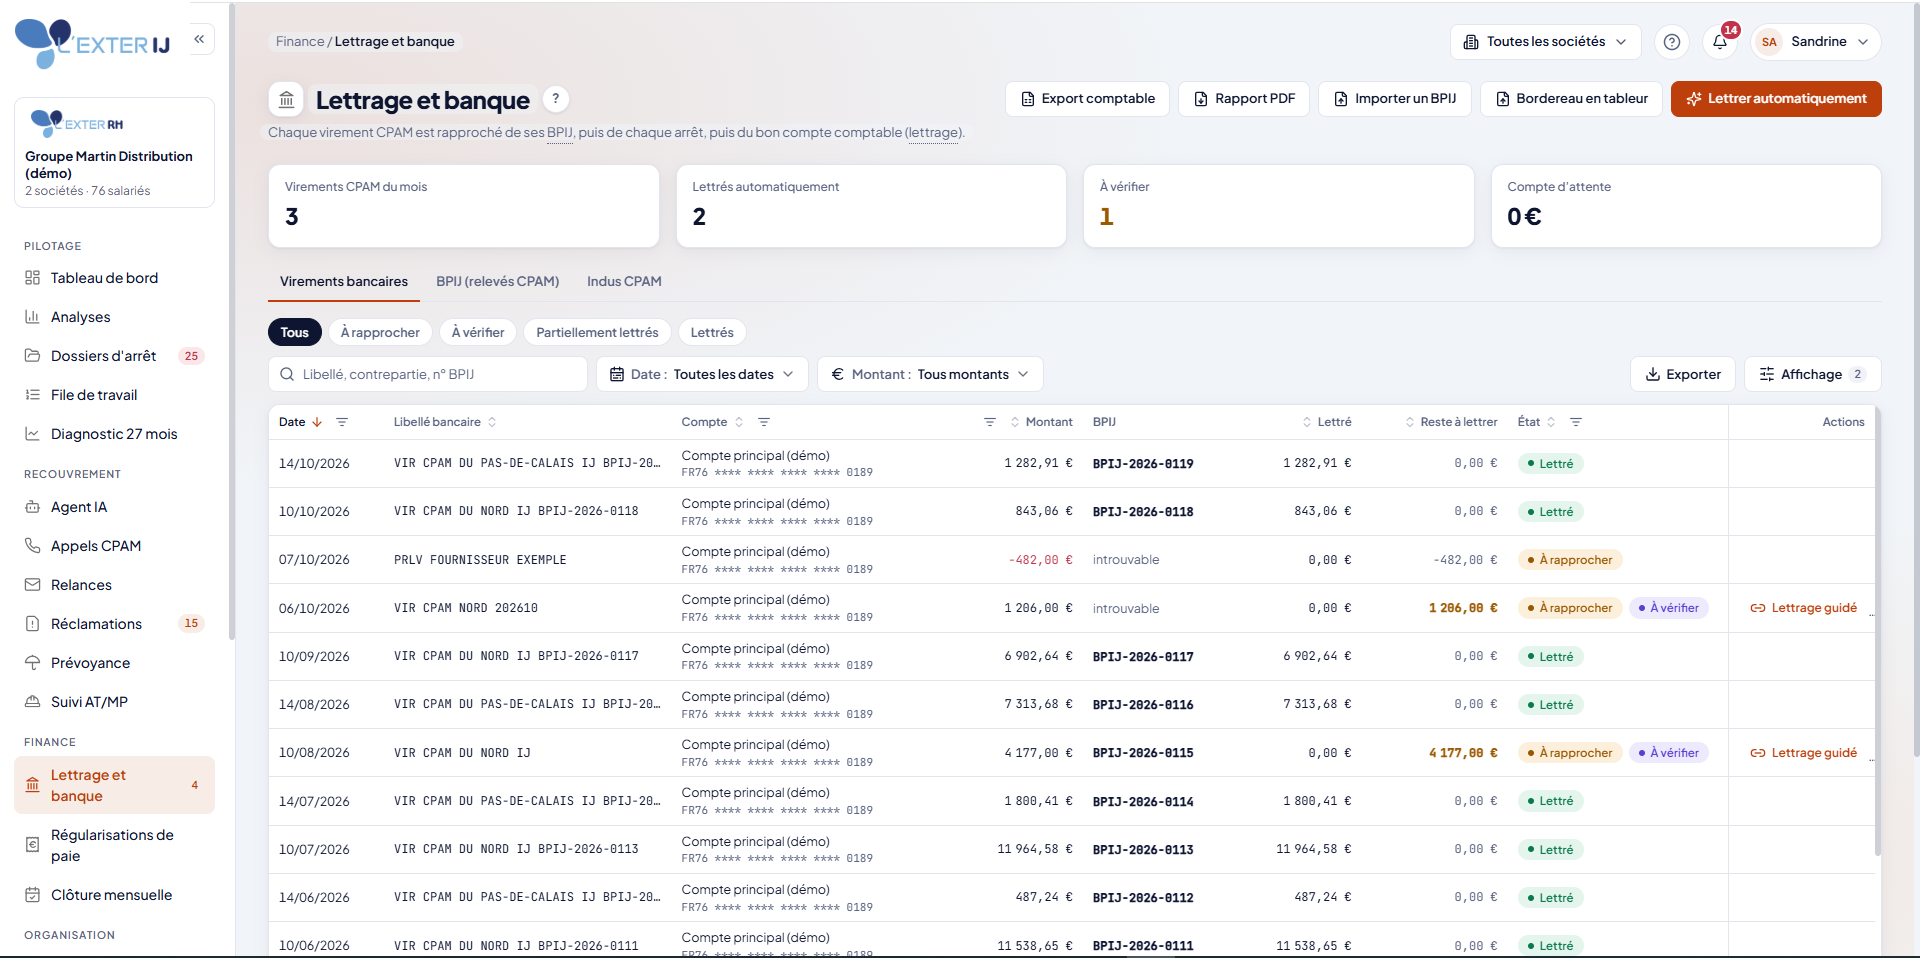
Dans la vue « Lettrage et banque », le gestionnaire distingue les virements lettrés, les mouvements à rapprocher et les montants à vérifier. La référence BPIJ, le montant affecté et le reste à lettrer permettent de revenir au justificatif plutôt que de déduire un paiement du seul total bancaire.
Capture de l’application sur un espace de démonstration. Les montants affichés ne sont pas des résultats clients.