Maintenir le salaire et percevoir les IJ à la place du salarié : c’est simple sur le papier, et c’est là que se perdent des milliers d’euros. Conditions, déclaration, paie, comptabilité, rapprochement et réclamations, étape par étape.
En subrogation, l’employeur maintient le salaire pendant l’arrêt et perçoit à la place
du salarié les indemnités journalières versées par la CPAM ou la MSA (art. R323-11 CSS). Le salarié
reçoit un salaire normal ; l’employeur avance les IJ et devient créancier de la caisse.
Tout l’enjeu est là : chaque IJ avancée est une créance. Si la caisse ne la verse pas, la verse au salarié ou en
verse moins, la différence reste à la charge de l’entreprise, et la créance finit par se prescrire.
La subrogation est facultative, sauf si une convention collective ou un accord l’impose.
Elle n’est possible que si le salaire maintenu est au moins égal aux IJ dues pour la même
période.
Elle ne couvre que la période de maintien de salaire. Au-delà, la caisse paie directement le
salarié.
Le maintien légal (art. L1226-1 du Code du travail) s’applique après un an d’ancienneté, à partir du 8e jour en
maladie ; les conventions collectives sont souvent plus favorables (durée, carence supprimée, ancienneté
réduite). C’est la convention qui fixe, en pratique, la durée de la subrogation.
Le bulletin du salarié subrogé fait apparaître l’absence, le maintien de salaire et la
déduction des IJ que l’employeur va percevoir : c’est le précompte. Le salaire
net du salarié ne bouge pas ; c’est l’employeur qui porte le risque si la caisse verse moins que le montant
précompté.
Le précompte doit donc être juste. Il dépend du barème de la date de début d’arrêt, de la carence et de ses
exceptions, du plafond (1,4 SMIC en maladie) et, en AT/MP, du passage de 60 % à 80 % au 29e jour. Le
calculateur d’IJ montre ce calcul ligne par ligne.
Côté comptable, l’IJ avancée est un produit à recevoir sur un organisme social. Le schéma
couramment présenté par les éditeurs de paie (PayFit, Simplicia) :
Écritures de la subrogation
Étape
Débit
Crédit
Constatation de la créance à la paie
4387 Organismes sociaux, produits à recevoir
641 Rémunérations du personnel
Encaissement du virement de la caisse
512 Banque
4387
Le numéro exact du compte de produits à recevoir varie selon les plans de comptes et les cabinets (4386, 4387…).
Ce qui compte : que le solde de ce compte reflète, à tout moment, l’encours réel des IJ
attendues, dossier par dossier.
Trois sources doivent concorder : les IJ attendues (calculées et précomptées en paie), les IJ
payées (le BPIJ, téléchargeable sur Net-entreprises ou par API) et l’encaissement
(le virement sur le relevé bancaire).
Pour chaque arrêt et chaque jour, comparez l’IJ attendue à la ligne du BPIJ.
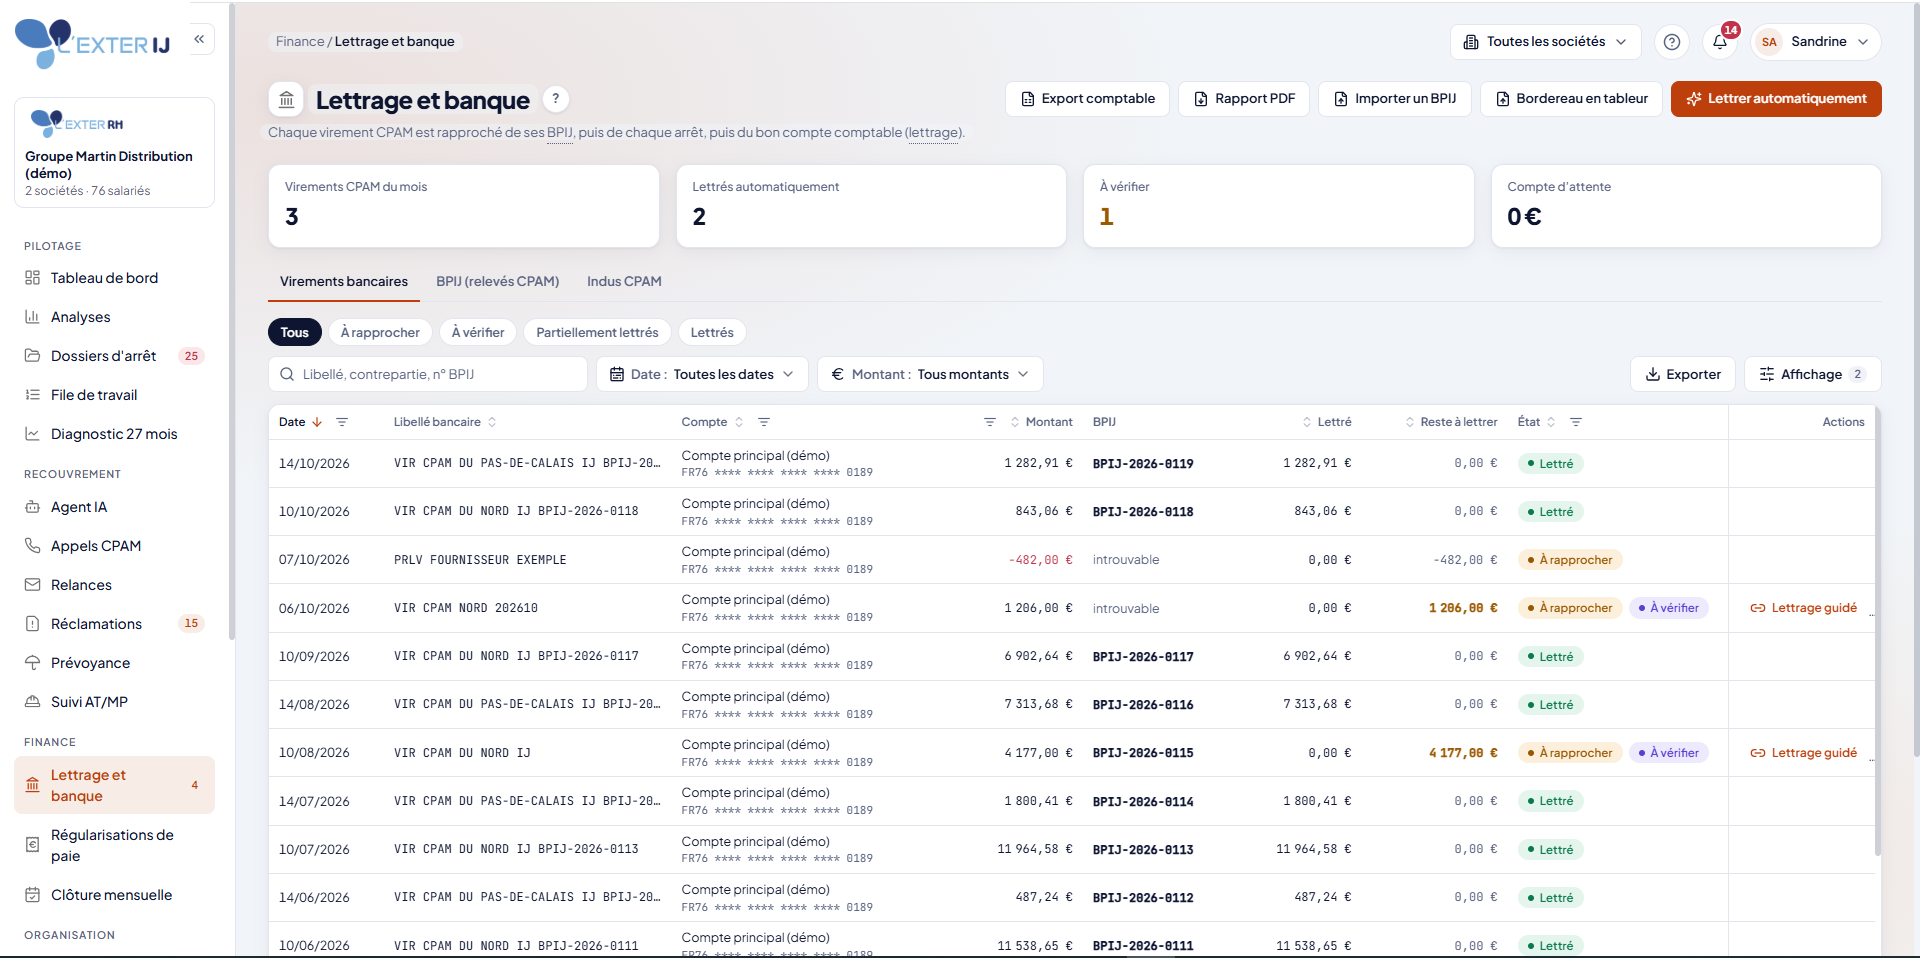
Rattachez chaque BPIJ au virement de la caisse : les virements sont groupés et nets des compensations d’indus.
Lettrez le compte de produits à recevoir ; isolez ce qui reste à rapprocher dans un compte d’attente.
Dans L’Exter IJ : chaque virement CPAM rapproché de ses BPIJ, puis de chaque arrêt, puis du bon compte.
Un écart a toujours une cause. Les plus fréquentes, et l’action qui va avec :
Causes d’écart et actions
Constat
Cause probable
Action
Aucun paiement
Arrêt non reçu, signalement en erreur, droits non ouverts
Vérifier le CRM, réclamer à la caisse
Paiement partiel
Barème, carence ou plafond différents
Comparer le calcul, réclamer le solde
IJ versées au salarié
Date de fin de subrogation trop courte
Relancer le salarié, corriger la DSN
Virement inférieur au BPIJ
Compensation d’un indu
Identifier l’indu et le dossier d’origine
Les modèles de réclamation CPAM et de relance salarié sont disponibles
gratuitement. Gardez la trace de chaque envoi : elle sert en cas de contestation.
Salarié parti : la subrogation prend fin avec le contrat ; les IJ suivantes sont versées au
salarié.
Requalification en AT/MP : carence, taux et plafond changent ; les IJ déjà versées doivent
être régularisées.
Prévoyance : quand l’employeur perçoit aussi le complément de l’assureur, c’est une seconde
créance, à suivre de la même façon.
Prescription : la créance se prescrit par deux ans à compter du premier jour du trimestre
suivant les IJ concernées (art. L332-1 CSS). Voir le guide de la
prescription.
Tous les arrêts du mois sont signalés, avec la bonne date de fin de subrogation.
Les CRM et bilans DSN en échec sont traités.
Les BPIJ du mois sont importés et rapprochés des IJ attendues.
Les virements de la caisse sont lettrés ; le compte d’attente est justifié.
Chaque écart a une cause et une action datée.
Les dossiers à moins de 90 jours de la prescription sont traités en priorité.
C’est exactement le travail que L’Exter IJ automatise : calcul, rapprochement, explication des écarts, préparation des
réclamations et suivi jusqu’au lettrage, avec votre validation à chaque étape importante.
Passer à la pratique
Des outils gratuits, sans inscription : le calcul reste dans votre navigateur.